换一换


最近,一位德国父亲分享了自己给儿子“办贷款”买游戏机的经历,引发大量围观和调侃。儿子想买一台450欧元的游戏机,希望父亲先垫付,之后从每月25欧元的零花钱里慢慢还。父亲于是按成年人的贷款方式,给儿子定了24个月、年利率8.9%的分期方案,还签了合同,让母亲当见证人签字。最后儿子每月要还20.54欧元,24个月总共还492.96欧元,其中约43欧元是利息。但这样一来,虽然买得起游戏机,却买不起游戏了。 编辑观点:比起单纯告诉孩子“借钱要付利息”,让他亲自经历一次完整的借贷过程,确实更容易理解负债和消费之间的关系。但教育的意义不仅在于让孩子记住代价,也在于让他形成健康的金钱观。
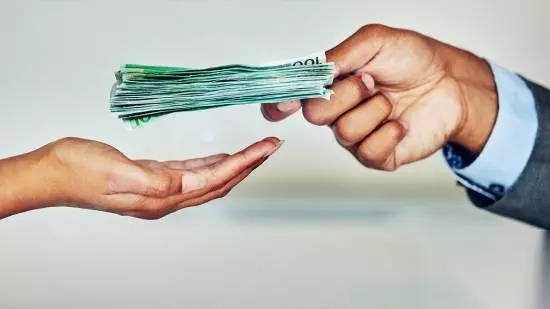
这种教育方式最大的特点,就是把原本抽象的金融概念变成了每天都能感受到的现实。过去可能只是听说“贷款要付利息”“超前消费会影响未来”,现在却必须每个月拿出大部分零花钱还款,游戏机到手之后,想买新游戏也没钱,只能继续等和攒,这种“延迟满足”无疑是一堂生动的社会教育课。
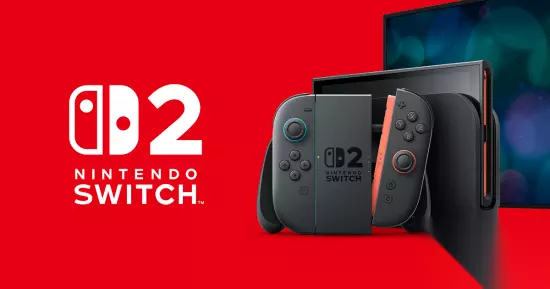
不过,这种教育方式也有负面效果。这意味着孩子在接下来两年几乎没有多少自由支配的资金。游戏机虽然提前得到了,但随之而来的长期还款压力,也会让这次冲动消费变成一种持续的挫败体验。对心智健全的成年人来说,这或许还比较容易接受;但对还没发育完全的孩子来说,反而可能留下心理阴影。
当然,值得肯定的是,通过模拟账本、储蓄计划或者简单的无息分期,让孩子理解消费、储蓄和机会成本,确实堪称高明,也能让孩子更早建立消费的边界。不过,家庭教育与现实金融社会毕竟有区别,不一定非要加入真实的利息和债务压力。 那么,如果是你,你会用这种方式教育孩子吗?让孩子亲自承担利息和长期还款压力,能更直观地理解贷款和消费的代价;但如果只是为了买一台游戏机,就让孩子提前体验成年人的债务压力,似乎也未必是所有家庭都能接受的做法。你觉得这种“贷款买游戏机”的教育方式,是有效的财商教育,还是有点太严格了?